第一章 报告概述
本报告旨在全面分析2026年中国喷吹煤行业的发展环境、市场运行格局及投资前景,为投资者、企业决策者和相关研究机构提供权威、详实的参考依据。报告涵盖政策环境、经济环境、技术环境、市场供需、竞争格局、价格走势、产业链分析以及未来投资机会与风险提示等内容。
第二章 喷吹煤行业定义与分类
喷吹煤(PCI煤)是钢铁冶炼过程中高炉喷吹用煤的简称,主要用于替代部分焦炭,降低炼铁成本。根据煤种不同,可分为贫瘦喷吹煤、无烟喷吹煤、烟喷吹煤等。其关键质量指标包括灰分、挥发分、硫分、可磨性指数等。
第三章 2026年中国喷吹煤行业发展环境分析
3.1 政策环境
- 供给侧改革与煤炭行业高质量发展政策延续,淘汰落后产能,提升先进产能比重。
- 环保政策趋严,推动喷吹煤洁净化生产与利用。
- 钢铁行业碳达峰、碳中和目标下,喷吹煤作为降碳手段之一受到重视。
- 进口煤政策调整对国内市场供需产生影响。
3.2 经济环境
- 2026年中国经济预计保持中高速增长,钢铁需求总体稳定。
- 基础设施投资、制造业升级带动钢材需求,间接影响喷吹煤消费。
- 全球宏观经济不确定性对出口和煤价产生扰动。
3.3 技术环境
- 高炉大型化、喷吹系统智能化水平提升,对喷吹煤质量要求提高。
- 富氢喷吹、纯氧喷吹等新技术研发应用,可能改变喷吹煤需求结构。
- 煤炭洗选、配煤技术优化,提高喷吹煤利用效率。
第四章 2026年中国喷吹煤市场运行格局分析
4.1 供给端
- 国内喷吹煤主要产区:山西、河北、河南、安徽、山东等。
- 2026年预计国内喷吹煤产量稳中有增,但受资源禀赋和安全检查影响,增速有限。
- 进口喷吹煤主要来自澳大利亚、俄罗斯、蒙古等国,进口量受政策和价格影响波动。
4.2 需求端
- 钢铁行业是喷吹煤唯一终端用户,高炉喷吹比持续提升。
- 2026年粗钢产量预计维持高位或小幅下降,喷吹煤需求总体平稳。
- 电炉钢比例上升可能长期抑制喷吹煤需求增长。
4.3 供需平衡与价格走势
- 2026年喷吹煤市场供需基本平衡,局部时段可能偏紧。
- 价格受焦炭价格、动力煤价格、进口煤成本及钢铁利润共同影响。
- 预计价格中枢较2025年略有下移,但波动区间收窄。
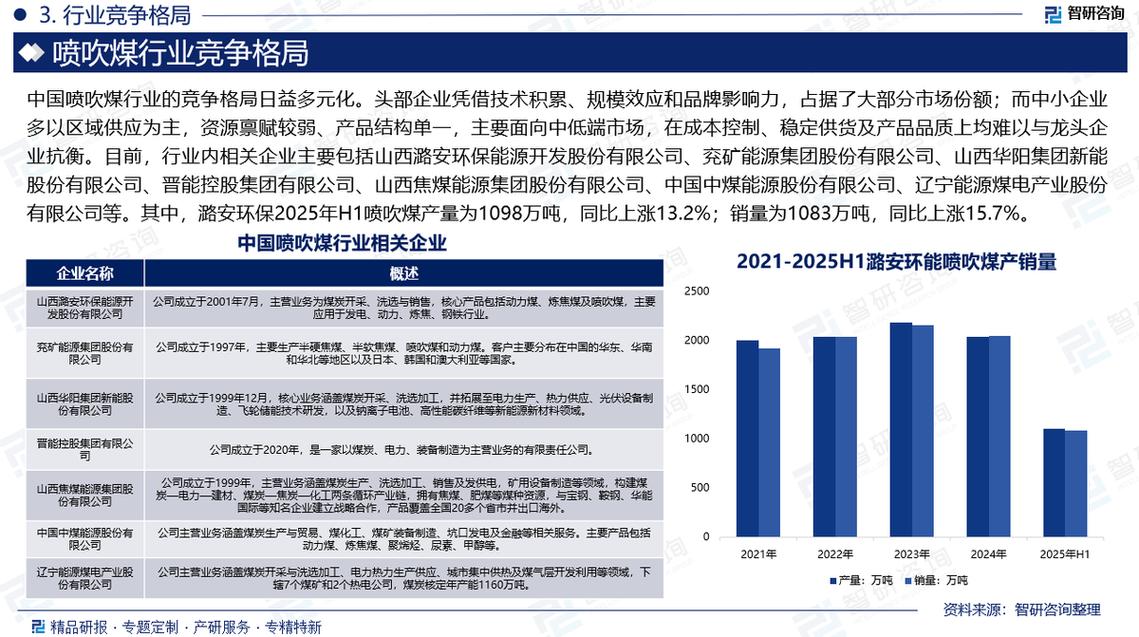
4.4 竞争格局
- 大型煤炭集团(如山西焦煤、潞安化工、冀中能源等)占据主导地位。
- 钢铁企业向上游延伸,参股或控股喷吹煤资源,增强供应链稳定性。
- 行业集中度进一步提升。
第五章 喷吹煤产业链分析
5.1 上游:煤炭开采与洗选
- 资源分布、开采成本、洗选能力决定喷吹煤供给弹性。
5.2 中游:喷吹煤生产与贸易
- 生产企业以大型国有煤企为主,贸易商参与市场流通。
- 物流运输以铁路为主,港口下水南下为辅。
5.3 下游:钢铁冶炼
- 高炉喷吹技术普及率、喷吹比变化直接影响喷吹煤需求。
- 钢铁行业盈利状况决定喷吹煤采购价格接受度。
第六章 2026年喷吹煤行业投资前景分析
6.1 投资机会
- 优质喷吹煤资源并购整合机会。
- 喷吹煤洗选、配煤及型煤加工项目。
- 喷吹系统智能化改造与服务。
- 进口煤供应链投资与风险管理。
6.2 投资风险
- 政策风险:环保、安全、进口限制等政策变化。
- 市场风险:钢铁需求下滑、焦炭价格替代效应、进口煤冲击。
- 技术风险:氢冶金等新技术替代喷吹煤。
- 财务风险:价格波动导致盈利不稳定。
6.3 投资建议
- 关注拥有优质喷吹煤资源、成本控制能力强的龙头企业。
- 谨慎对待单一依赖喷吹煤业务的企业。
- 适当布局喷吹煤清洁高效利用技术领域。
- 动态跟踪钢铁行业运行及政策变化,灵活调整投资策略。
第七章 结论与展望
2026年中国喷吹煤行业将在政策引导、技术升级和钢铁需求共同作用下保持平稳运行。市场供需格局总体宽松,价格温和波动。投资前景存在结构性机会,但需警惕替代技术及需求收缩风险。建议投资者结合自身风险偏好,优选抗周期能力强的标的,并密切关注行业政策与市场动态。
附录:数据来源与说明
本报告数据主要来源于国家统计局、中国煤炭工业协会、中国钢铁工业协会、海关总署及行业上市公司公告,部分数据为预测值,仅供参考。